爸妈从国内打钱给我,要交税吗?要报什么?
父母从中国汇来的钱不算你的收入,不用交税;但一个税务年度超过 10 万美元要报 Form 3520。爸妈的钱怎么合并、亲戚分开汇算不算、迟报罚多少、钱留在国内账户还要报 FBAR。
最近更新: 2026-11-03
买房前爸妈打来一笔首付,或者每年零零散散汇些生活费,很多人第一反应是:这钱要不要交税?会不会被查?答案通常是:不用交税,但金额大了要申报。不报的罚款,比很多人想的重得多。
先说结论
- 不交所得税。 赠与不是你的收入,不写进 1040。
- 父母也不交美国赠与税。 美国赠与税由赠与人承担,非美国人从海外给现金,不在美国赠与税范围内。
- 超过 10 万美元要申报。 如果你是美国税务居民,一个税务年度从海外个人收到的赠与合计超过 10 万美元,就要报 Form 3520 第四部分。这是信息申报表:不算税、不交钱,只是告诉 IRS 有这笔钱进来。
你需要报吗
前提是那一年你是美国税务居民:公民、绿卡,或满足实质居留测试的人。F-1、J-1 学生前五个日历年一般是非居民,这几年收到的钱通常不用报。
还要看钱是谁给的。第四部分管的是非居民外国个人和海外遗产(外国公司的赠与门槛更低)。如果爸妈自己已经拿了绿卡或美国国籍,哪怕人住在国内,他们给的钱也不在 Form 3520 上报。
10 万美元怎么算
按税务年度算,而且关联人的赠与要合并。这里的关联人指父母、祖父母外祖父母、兄弟姐妹、配偶、子女,所以爸妈两个人算一家。举个 2025 年的例子:
| 时间 | 谁给的 | 金额(按到账当天折美元) |
|---|---|---|
| 3 月 | 妈妈,国内电汇 | $45,000 |
| 4 月 | 爸爸,国内电汇 | $45,000 |
| 6 月 | 外婆,交割时补的 | $15,000 |
| 全年 | 关联人合计 | $105,000:要报 Form 3520 |
叔叔、阿姨、表哥表姐在这条规则里不算关联人,他们的赠与分开计算。但 IRS 看实质。国内每人每年购汇便利化额度是 5 万美元,很多家庭会找几个亲戚朋友分头汇。如果这些人其实只是替你爸妈转钱,美国这边仍然把爸妈当作赠与人,表上第 56 行专门问有没有人替别人代汇。至于国内对分拆购汇的规定,是另一回事,以国内银行和外汇局的要求为准,本文不展开。
哪些算赠与
- 汇到你美国账户或国内账户的钱。
- 爸妈替你付的钱,比如直接打给 escrow 的首付。
- 过户到你名下的财产,比如国内一套房,按你取得时的市场价值算。
- 继承所得,表上叫 bequest,也在第四部分报。
真正的借款不是赠与。但没有借条、不计利息、从来不还的"借款",在 IRS 眼里更像赠与。如果家里确实是借给你,写好借款协议,保留还款记录。
截止日和罚款
Form 3520 的截止日跟你的个人所得税申报一样,含延期,而且要单独邮寄到犹他州 Ogden 的 IRS,不能电子申报,也不能夹在 1040 里。不报的罚款是赠与金额每月 5%,最多 25%:20 万美元的赠与,最多可罚 5 万。2024 年 10 月起,IRS 会先审阅迟报时附上的合理理由说明,再决定罚不罚。
钱留在国内,还有别的表
赠与是一件事,钱放在哪是另一件事。
- FBAR:你在美国以外的所有账户,年内最高余额合计超过 1 万美元,就要在网上报 FinCEN 114 表。你名下存着爸妈赠款的国内储蓄卡也算。
- Form 8938:单身住在美国,年底超过 5 万美元或年内任一时点超过 7.5 万美元,随税表一起交。
- 利息:钱成了你的以后产生的利息,是你的收入,要报在 1040 上。
三张表的关系见 FBAR、Form 8938 和 Form 3520 的区别;国内卡要不要报 FBAR,见 国内银行卡、余额宝、微信支付宝余额要报 FBAR 吗。
要留什么材料
Form 3520 不用附银行流水,IRS 也不要求赠与信。自己保存好电汇凭证,记下谁、什么时候、给了多少,至少留六年。贷款银行多半会另外要一封赠与信(gift letter),那是银行的要求。
下一步
- 先做 Form 3520 免费自查:五个问题,判断你的身份、赠与人和金额是否触发申报。
- 需要报的话,用 海外赠与 Form 3520 填表向导:逐笔录入汇款,自动生成第 54 行赠与表、算出截止日,给你填好的表格、封面信和 Ogden 邮寄说明。
- 想先看懂表格,读 Form 3520 填表说明(白话版)。
自助信息申报。不构成税务或法律意见。与 IRS 无关。来源:Instructions for Form 3520,阈值以当年说明为准。
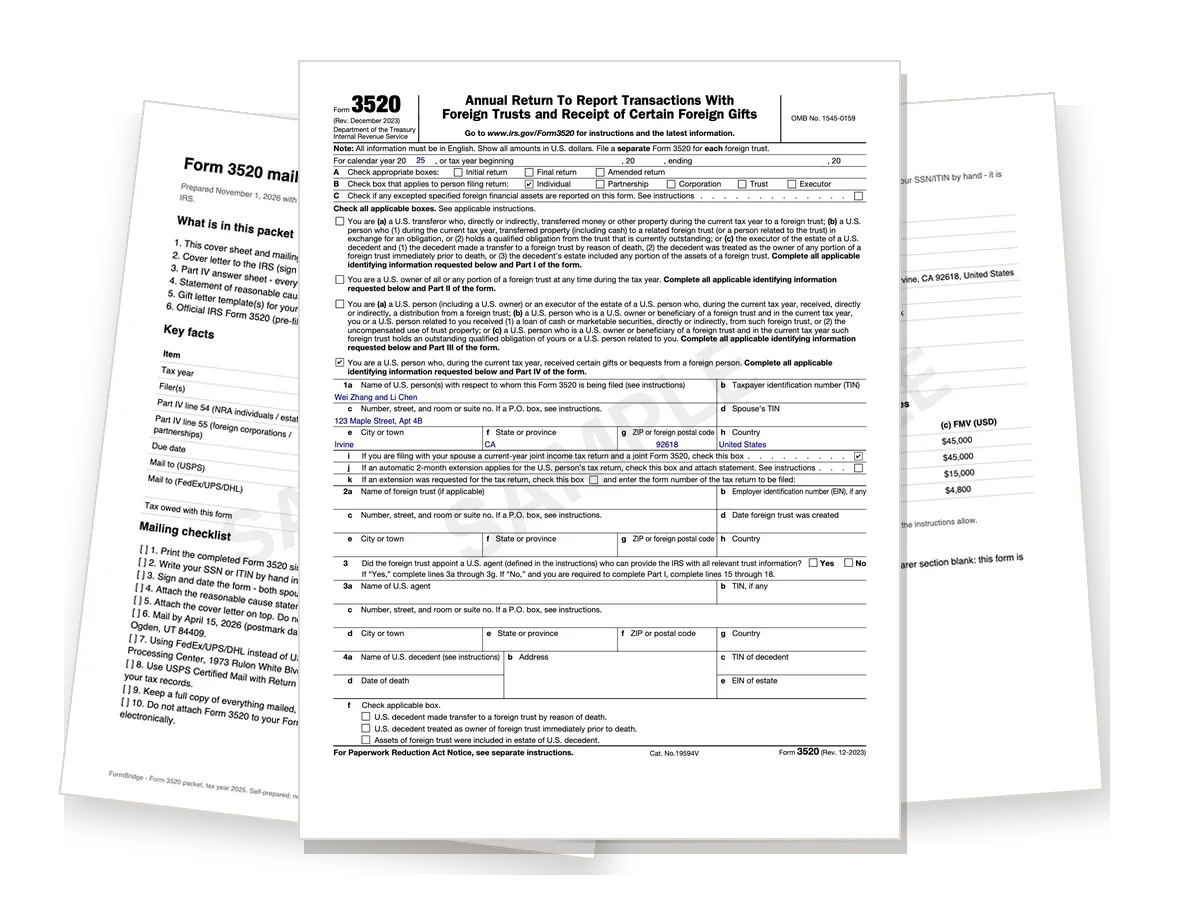
你会拿到什么