FBAR 迟交与罚款
漏报或迟交 FBAR 会罚多少,为什么自 2023 年 Bittner 案起非故意罚款按每份申报计,国税局 2026 年 7 月撤下迟交 FBAR 程序页面后有什么变化,以及如何补报往年。
最近更新: 2026-10-31
FBAR 不涉及缴税,提交也免费。花钱的是漏报。罚款几乎全看一个问题:是不是故意的?在国税局找上门之前主动补报往年,是证明不是故意的最清楚的方式。
罚款金额
| 情况 | 民事罚款上限 |
|---|---|
| 非故意未申报 | 每份申报 16,536 美元(按年,不按账户) |
| 故意未申报 | 165,353 美元或违规时账户余额的 50%,取较高者 |
| 迟交但非故意、有合理原因、申报完整 | 一般不罚 |
以上为 2025 年 1 月 17 日及之后核定罚款的通胀调整上限(31 CFR 1010.821)。故意违规还可能被刑事追诉。国税局核定民事罚款的期限是违规之日起六年。
按申报算,不按账户算
2023 年以前,政府主张非故意罚款按每份漏报申报上的每个账户分别计算。最高法院在 Bittner v. United States 案中否定了这一点:每份申报只罚一次。有 8 个账户、漏报 5 年的人,最多面对 5 次罚款,而不是 40 次。
2026 年 7 月的变化
过去国税局公布了「迟交 FBAR 提交程序」:如果收入都已报税、没有被审查、国税局也没联系过你,可以附一份说明补交 FBAR,国税局表示不会罚款。2026 年 7 月国税局撤下了这个页面。现在的情况是:
- 迟交的 FBAR 仍在 BSA 电子申报系统在线提交,并说明迟交原因:在封面页从列表里选原因,或选 Other 自己填写。
- 公开的「不罚款」承诺没有了。国税局给审查人员的内部指引仍然写着:非故意、有合理原因且补交申报完整的,一般不罚。
你属于哪种情况
- **收入都已报税,只是漏了 FBAR,国税局也没联系过你。**现在就在 BSA 电子申报系统逐年补交,附一段简短、如实的迟交原因说明。补报申报包就是为这种情况准备的。
- 这些账户的收入从来没报在税表上。只补 FBAR 解决不了问题。提交任何东西之前,先和税务专业人士一起看看国税局的简化申报合规程序(Streamlined,适用于非故意情况)。
- **可能被认定为故意,或者国税局已经联系过你。**先咨询税务律师。
怎么写迟交原因
简短、如实:发生了什么、你什么时候知道要报、之后做了什么。例如:拿绿卡来美国,不知道留在国内的账户也要申报;在某个具体日期得知;利息已经报在税表上;几周内补交了所有漏报年度。不要写你不确定是真的内容。
补报申报包
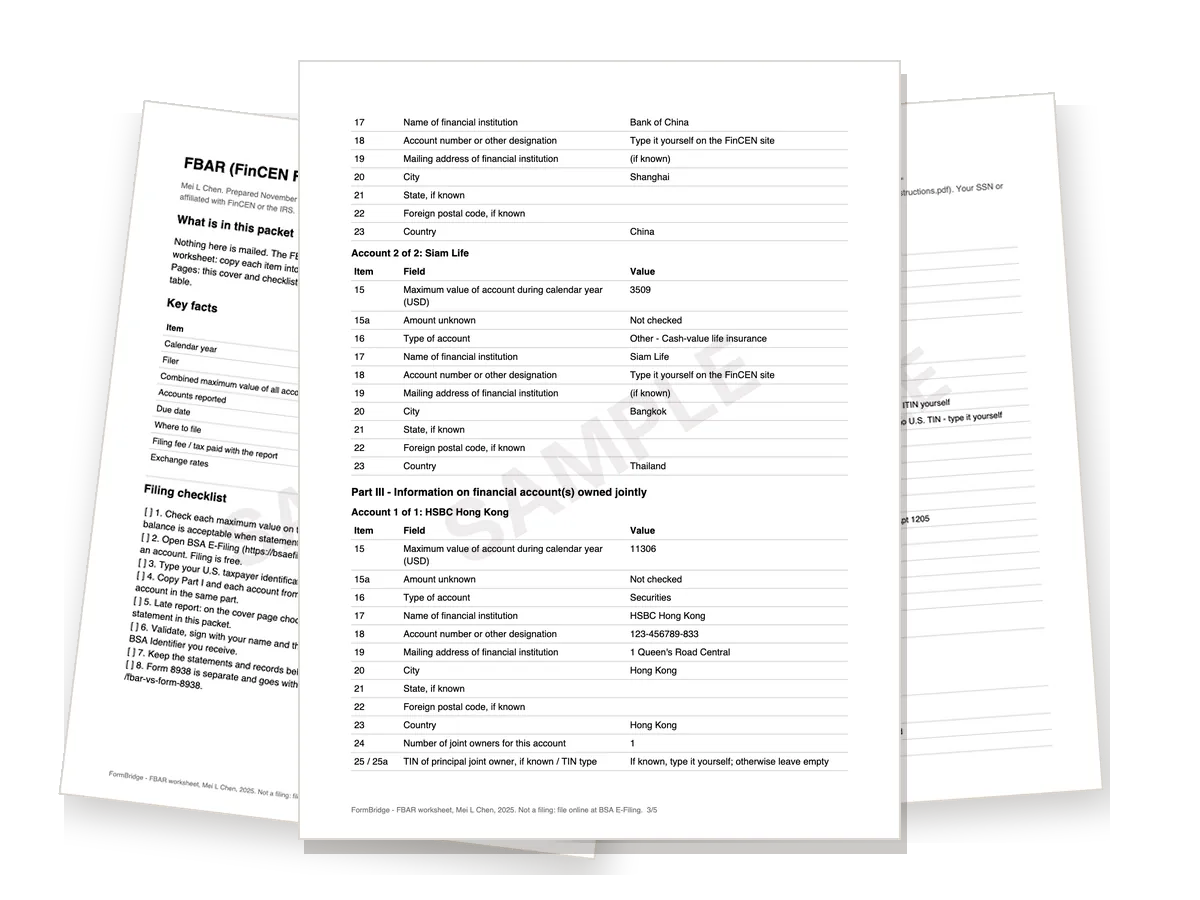
FBAR 向导 每年生成一份工作表,用当年财政部 12 月 31 日汇率,把每个账户归入第 II、III 或 IV 部分,并附一份迟交原因说明,供你修改后贴进迟交原因框。$79 覆盖 2020 年起的所有往年。
自助申报工作表,不构成税务或法律建议。与 FinCEN 和美国国税局无关。来源:31 CFR 1010.821;Bittner v. United States, 598 U.S. 85 (2023);FinCEN BSA Electronic Filing Requirements for FinCEN Form 114;IRS: Report of Foreign Bank and Financial Accounts。
你会拿到什么