国内银行卡、余额宝、支付宝微信余额,要不要报 FBAR
拿了绿卡或成了美国税务居民,国内的储蓄卡、定期、理财、股票基金账户、余额宝要不要计入 FBAR 的 1 万美元门槛;支付宝、微信零钱目前没有明确规定,保守做法是什么。
最近更新: 2026-11-03
出国前办的储蓄卡没销,爸妈帮你存的定期,以前炒 A 股的证券账户,支付宝里放着的余额宝……拿了绿卡或者成了美国税务居民以后,这些都可能要报 FBAR(FinCEN 114 表)。FBAR 免费提交、不用交税,真正花钱的是漏报。
谁要报
同时满足以下条件,就要为这个日历年报 FBAR:
- 你是美国税务居民:公民、绿卡,或满足实质居留测试。F-1、J-1 学生前五个日历年一般是非居民,不用报。
- 你在美国以外的账户上有金融权益或签字权。
- 每个账户各自的年内最高余额加起来超过 1 万美元。
注意是把每个账户自己的最高点相加,哪怕最高点出现在不同月份。1 万美元门槛很低:三张卡加起来 7.5 万人民币左右就可能超过。
国内哪些账户算
| 账户 | 算不算 |
|---|---|
| 银行储蓄卡(活期)、定期、大额存单 | 算 |
| 在银行买的理财产品 | 算,作为该银行账户的一部分 |
| 证券账户(A 股)、基金公司的基金账户 | 算 |
| 有现金价值的保险、年金(储蓄型保险) | 算 |
| 余额宝、零钱通等货币基金 | 保守起见算:属于面向公众的基金 |
| 支付宝、微信的普通余额(零钱) | 没有定论,见下文 |
| 住房公积金、社保个人账户 | 没有专门指引,做法不一 |
| 国内房产、家里放的现金 | 不算:不是账户 |
看的是账户在谁名下,不是钱是谁的。卡在你名下、爸妈在用,算你的。爸妈自己名下的账户不算你的,除非你能在上面签字(那属于表上第四部分的签字权账户)。
支付宝、微信:老实说没有定论
FBAR 规定里的金融账户包括银行账户、证券账户和"其他金融账户",后者明确包括共同基金类账户和有现金价值的保险。但规定没有专门提到储值型电子钱包,FinCEN 也没有发布明确指引说放在支付宝或财付通(微信支付)这类支付公司的余额要不要报。专业人士意见不一。
能确定的是:
- 钱包绑定的银行卡本身就是银行账户,单独计算。
- 余额宝、零钱通是货币基金,不只是钱包余额,符合基金类账户的定义。
比较谨慎的人通常这样做:把普通余额也计入 1 万美元门槛,并把账户列上(放在第二部分,金融机构填支付公司名称)。多报一个其实不必报的账户没有罚款;罚款针对的是该报没报。如果你钱包里只有几百块,其他账户加起来也远低于 1 万美元,这个问题不影响结论。
金额怎么算
每个账户找出全年最高余额(人民币)。月末对账单只要能合理反映最高值就可以用。然后用美国财政部当年 12 月 31 日的报告汇率(Treasury Reporting Rates of Exchange)换算,向上取整到美元。举例:假设年末汇率是 1 美元兑 7.2 元,一张卡最高 5 万元,折合 6,945 美元;一个基金账户最高 3 万元,折合 4,167 美元;合计 11,112 美元,超过门槛。
怎么报
- 在哪报:在 FinCEN 的 BSA 电子申报系统(BSA E-Filing)网上提交。不随税表,也不邮寄,免费。
- 什么时候:次年 4 月 15 日,自动延期到 10 月 15 日,不用申请。
- 罚款:非故意漏报每份报表最高可罚 16,536 美元(2025 年 1 月 17 日起评定的通胀调整金额),故意漏报重得多。见 FBAR 迟交与罚款。
单身住在美国,海外金融资产年底超过 5 万美元或年内任一时点超过 7.5 万美元,还可能要随税表附 Form 8938。这些账户的利息和收益,不管报不报 FBAR,都要报在 1040 上。见 FBAR 和 Form 8938 的区别。
下一步
- 先做 FBAR 免费自查:五个问题,不保存任何信息。
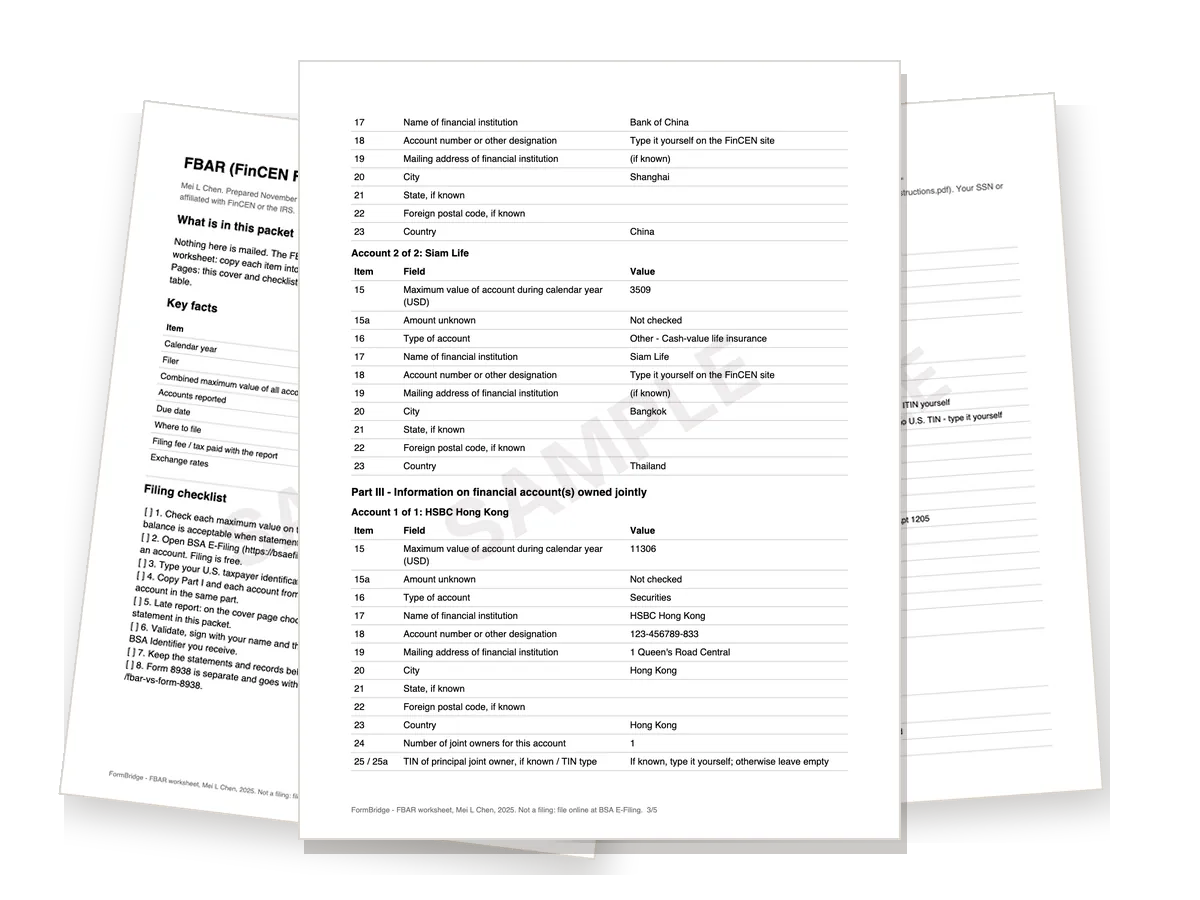
- 需要报的话,用 FBAR 逐项填写清单向导:按人民币录入每个账户,自动按财政部汇率换算、判断 1 万美元门槛,列出 BSA 电子申报要填的每一项。按时申报的年份免费,登录后即可下载。
- 账户里的钱是爸妈给的?再看 父母从国内汇款要不要报 Form 3520。
自助申报用的工作表,不构成税务或法律意见。与 FinCEN 和 IRS 无关。来源:31 CFR 1010.350;FinCEN BSA Electronic Filing Requirements for FinCEN Form 114。
你会拿到什么